Vier-Augen-Prinzip in der Buchhaltung: Beispiele | finway

Vier-Augen-Prinzip in der Buchhaltung: Beispiele und Umsetzung ohne Engpass

Norman Rohr, CEO finway
  • Norman Rohr
  • 17.11.26
  • 13 Minuten Lesedauer

TL;DR / Auf einen Blick:

  • Das Vier-Augen-Prinzip in der Buchhaltung besagt, dass wichtige finanzielle Vorgänge wie Rechnungen, Buchungen, Überweisungen oder Änderungen der Bankdaten von mindestens zwei unabhängigen Personen geprüft und freigegeben werden müssen.
  • Wer einen Vorgang anlegt oder beantragt, darf ihn nicht selbst freigeben.
  • Ein Gesetz schreibt das Prinzip für die meisten Unternehmen nicht wörtlich vor. Die GoBD verlangen aber ein internes Kontrollsystem mit Funktionstrennung.
  • Auch kleine Finanzteams setzen es ohne Engpass um: mit Betragsgrenzen, automatischen Freigaben für Kleinbeträge und digitalen Freigabe-Workflows.

Eine Lieferantin meldet per E-Mail eine neue Bankverbindung. Die Buchhaltung trägt sie ein, die nächste Zahlung geht automatisch raus, und erst beim Mahnschreiben der echten Lieferantin fällt auf, dass die E-Mail gefälscht war. Solche Fälle scheitern selten an fehlendem Fachwissen. Sie scheitern daran, dass eine einzige Person einen kritischen Schritt allein erledigen konnte.

Genau hier setzt das Vier-Augen-Prinzip an. Die gute Nachricht: Das Vier-Augen-Prinzip muss kein Bremsklotz sein – auch nicht in einem kleinen Finanzteam. Wir zeigen Ihnen, wo es in Buchhaltung und Zahlungsverkehr greift, welche Beispiele aus der Praxis typisch sind und wie Sie es umsetzen, ohne dass jede Rechnung tagelang auf eine Unterschrift wartet.

Was bedeutet das Vier-Augen-Prinzip in der Buchhaltung?

Das Vier-Augen-Prinzip ist eine Kontrollregel: An jedem wichtigen finanziellen Vorgang sind mindestens zwei unabhängige Personen beteiligt. Eine erfasst, die andere prüft und gibt frei. In der Buchhaltung heißt das konkret, dass Erfassen, Prüfen und Freigeben auf verschiedene Personen verteilt sind – in der Fachsprache spricht man von Funktionstrennung.

Zwei Namen auf einem Beleg reichen allerdings nicht. Das Prinzip wirkt nur, wenn die zweite Person weiß, was sie prüfen soll, und wenn sie tatsächlich unabhängig ist. Gibt eine Teamleiterin eine Rechnung frei, die sie selbst bestellt hat, stehen zwar zwei Schritte im Protokoll, geprüft hat aber nur eine Person.

Das Ziel ist zweifach:

  • Fehler früh finden: falsche Beträge, doppelte Rechnungen, falsche Kostenstellen.
  • Manipulation erschweren: fingierte Rechnungen, umgeleitete Zahlungen, private Ausgaben auf Firmenkosten.

Ist das Vier-Augen-Prinzip in der Buchhaltung Pflicht?

Für die meisten Unternehmen gibt es kein Gesetz, das das Vier-Augen-Prinzip wörtlich vorschreibt. Indirekt kommen Sie aber kaum daran vorbei.

Die GoBD und das interne Kontrollsystem

Nach den Grundsätzen ordnungsmäßiger Buchführung und den GoBD müssen Unternehmen ein internes Kontrollsystem einrichten, ausüben und protokollieren. Die GoBD nennen in Randziffer 100 ausdrücklich „Funktionstrennungen“ und Zugriffsberechtigungen als Beispiele für solche Kontrollen.

Weitere Vorgaben je nach Rechtsform und Branche

  • Aktiengesellschaften (§ 91 Abs. 3 AktG): Der Vorstand einer börsennotierten Gesellschaft muss ein angemessenes und wirksames internes Kontrollsystem einrichten.
  • Banken und Finanzdienstleister (§ 25a KWG): Über das KWG und die MaRisk gelten deutlich strengere Vorgaben zur Funktionstrennung.
  • GmbH-Geschäftsführung (§ 43 GmbHG): Geschäftsführer:innen haften für die Sorgfalt eines ordentlichen Geschäftsmanns. Fehlen grundlegende Kontrollen und entsteht dadurch ein Schaden, wird diese Frage schnell relevant.

In der Betriebsprüfung zählt vor allem, dass Sie Ihre Kontrollen nachweisen können. Ein dokumentierter Freigabeprozess mit Protokoll ist dafür der einfachste Beleg. Worauf Prüfer:innen dabei konkret achten, lesen Sie in unserem Beitrag zum GoBD-konformen Kreditorenprozess in der Betriebsprüfung.

Wo das Vier-Augen-Prinzip in Buchhaltung und Zahlungsverkehr gilt:
6 Beispiele

Die folgende Tabelle zeigt die Stellen, an denen eine zweite Prüfung im Mittelstand den größten Unterschied macht.

VorgangWer legt an oder beantragt?Wer prüft und gibt frei?Risiko ohne zweite Prüfung
BestellungFachabteilungEinkauf oder verantwortliche PersonAusgaben ohne Budget, Maverick Buying
EingangsrechnungBuchhaltung erfasstFachabteilung (sachlich), Finance (rechnerisch)Doppelte oder überhöhte Rechnungen
Stammdaten, BankverbindungBuchhaltungzweite Person mit Rückruf beim LieferantenZahlungsumleitung durch Betrugs-E-Mails
ZahlungslaufBuchhaltung bereitet vorFinance-Leitung oder GeschäftsführungZahlung nicht freigegebener Rechnungen
Firmenkarten, Spesen, ReisekostenMitarbeitende beantragen oder reichen einVorgesetzte oder GenehmigendePrivate Ausgaben, fehlende Belege
Gutschriften, manuelle Buchungen, KasseBuchhaltungzweite Person in FinanceVerschleierte Korrekturen, Kassendifferenzen

1. Bestellung und Bedarfsanforderung

Das Vier-Augen-Prinzip beginnt am besten vor der Rechnung. Wenn eine Bestellung freigegeben ist, bevor Geld ausgegeben wird, muss später niemand mehr klären, ob die Ausgabe überhaupt gewollt war. In einem durchgängigen Purchase-to-Pay-Prozess legt die Fachabteilung einen Bestellantrag an, der Einkauf oder die verantwortliche Person gibt ihn frei, und erst dann wird bestellt. Nach Angaben von finway sinkt Maverick Buying so um 77 %.

2. Eingangsrechnung freigeben

Bei der Rechnungsfreigabe trennen viele Unternehmen zwei Prüfungen. Die sachliche Prüfung klärt, ob die Leistung wie bestellt geliefert wurde. Die rechnerische Prüfung klärt Beträge, Steuersatz und Pflichtangaben. Die sachliche Prüfung gehört in die Fachabteilung, die rechnerische in die Kreditorenbuchhaltung.

3. Bankverbindung eines Lieferanten ändern

Das ist die Stelle, an der das Vier-Augen-Prinzip am meisten Schaden verhindert. Eine geänderte IBAN wirkt auf jede künftige Zahlung an diesen Lieferanten – und zwar so lange, bis jemand den Fehler bemerkt. Deshalb sollte die Änderung erst nach Bestätigung durch eine zweite Person aktiv werden.

Praxistipp für Finanz-Teams: Prüfen Sie eine neue Bankverbindung immer über eine bekannte Telefonnummer des Lieferanten, nie über die Kontaktdaten aus der E-Mail, die die Änderung ankündigt.

4. Zahlungslauf freigeben

Wer Zahlungen vorbereitet, sollte sie nicht allein ausführen können. Im Zahlungsverkehr ist das die klassische Form des Vier-Augen-Prinzips, die auch viele Banken für Firmenkonten anbieten. Wichtig ist, dass nur Rechnungen in den Zahlungslauf kommen, die vorher den Freigabeprozess durchlaufen haben.

5. Firmenkarten, Spesen und Reisekosten

Hier verschiebt sich die Kontrolle, weil Mitarbeitende Geld ausgeben, bevor die Buchhaltung den Beleg sieht. Das Vier-Augen-Prinzip greift deshalb an zwei Stellen:

  • Vor der Ausgabe: Bei Firmenkarten legen Abteilungsleitungen Limits individuell pro Mitarbeitenden und Karte fest. Virtuelle Einmalkarten entstehen erst, nachdem der Antrag genehmigt ist.
  • Nach der Ausgabe: Bei der Auslagenerstattung werden Genehmigende je nach Betrag automatisch ausgewählt und benachrichtigt, das Geld geht erst nach der Freigabe aufs Privatkonto. Eine Reisekostenabrechnung landet automatisch bei den zuständigen Vorgesetzten zur Prüfung und Freigabe.

6. Gutschriften, manuelle Buchungen und Kasse

Manuelle Korrekturbuchungen, Gutschriften an Kund:innen und Bargeldkassen sind weniger sichtbar, aber anfällig. Eine regelmäßige Durchsicht durch eine zweite Person reicht hier oft aus, etwa eine monatliche Liste aller manuellen Buchungen über einem Schwellenwert.

Die häufigste Lücke: Wer beantragt, gibt sich selbst frei

In der Praxis scheitert das Vier-Augen-Prinzip seltener an fehlenden Regeln als an Ausnahmen, die niemand bemerkt:

  • Eigene Spesen: Die Geschäftsführerin reicht ihre Reisekosten ein und ist laut Workflow auch die freigebende Person.
  • Eigene Bestellung: Ein Teamleiter bestellt Software für sein Team und gibt die Rechnung anschließend selbst frei.
  • Geteilter Login: Zwei Kolleg:innen nutzen denselben Zugang, im Protokoll ist nicht mehr erkennbar, wer was getan hat.
  • Dauerhafte Ausnahme: Im Urlaub gibt „vorübergehend“ dieselbe Person frei, die auch erfasst hat, und die Ausnahme bleibt bestehen.

Mit Papier, E-Mail oder Excel lassen sich solche Fälle kaum verhindern, weil niemand systematisch prüft, ob antragstellende und freigebende Person identisch sind. Eine Software kann genau das technisch ausschließen.

Praxistipp für Finanz-Teams: Schluss mit Selbstfreigaben. In finway können Antragstellende ihre eigenen Anträge standardmäßig nicht freigeben. Weist ein Workflow jemandem den eigenen Antrag zu, geht er automatisch an die vorgesetzte Person oder die Ersatz-Genehmigerin. Ausnahmen gelten nur für Administratorrollen. Standardadministratoren können grundsätzlich alle Anträge einsehen und genehmigen und sogar auch im Namen anderer genehmigen.

Vier-Augen-Prinzip mit kleinem Finanzteam: So vermeiden Sie Engpässe

Der häufigste Einwand gegen das Vier-Augen-Prinzip lautet: „Wir sind zu wenige.“ Wenn zwei Personen in der Buchhaltung jede Rechnung gegenseitig prüfen sollen, wird der Prozess zum Flaschenhals, und Skonto geht verloren. Das muss nicht so sein – wenn Sie an den richtigen Stellen ansetzen.

Risikobasiert prüfen statt jede Rechnung gleich behandeln

Nicht jede Rechnung braucht dieselbe Kontrolle. Eine Rechnung über 80 € für Büromaterial bei einem Stammlieferanten hat ein anderes Risiko als eine Rechnung über 25.000 € von einem neuen Dienstleister. Legen Sie Betragsgrenzen fest und kombinieren Sie sie mit weiteren Kriterien wie neuen Lieferanten, Abweichungen von der Bestellung oder bestimmten Kostenstellen. Kleine, unauffällige Beträge können automatisch freigegeben werden, die gesparte Zeit fließt in die Prüfung der kritischen Fälle. Wie Sie solche Regeln für typische Szenarien aufsetzen, zeigen wir in unserem Beitrag zu smarten Workflows für die Rechnungsfreigabe.

Das System als drittes Auge nutzen

Viele Prüfschritte müssen keine Menschen erledigen. Beim digitalen 3-Wege-Abgleich vergleicht die Software Bestellung, Lieferschein und Rechnung auf Positionsebene und macht Abweichungen sichtbar, indem die Artikel dann als teilweise geliefert oder teilweise berechnet gekennzeichnet werden. Stimmt alles überein, bleibt für die Freigabe eine kurze Kontrolle. Weicht etwas ab, landet die Rechnung gezielt bei der zuständigen Person. Zusätzlich liest das KI-gestützte OCR Lieferant, Beträge, Beschreibung, Daten und Steuersätze aus der Rechnung aus, und hinterlegte Regeln je Lieferant füllen Kostenstelle, Kostenträger und das Sachkonto automatisch vor. Das spart der Buchhaltung Routinearbeit. Schon bald übernimmt die finway KI die Kostenzuordnung vollautomatisiert anhand historischer Daten.

Fachliche und finanzielle Freigabe trennen

In kleinen Finanzteams ist oft die Fachabteilung die zweite Person, die fehlt. Wer die Leistung bestellt hat, kann am besten beurteilen, ob sie geliefert wurde. Die Buchhaltung prüft dann nur noch formal und rechnerisch. So verteilen Sie die Prüfung auf mehr Schultern, ohne zusätzliche Stellen zu schaffen. In finway laden Sie dafür beliebig viele Mitarbeitende ein, jede Kostenstellenverantwortliche kann also selbst freigeben.

Vertretungen vorab festlegen

Legen Sie für jede freigebende Rolle fest, wer bei Urlaub oder Krankheit übernimmt. Die Vertretung darf nicht die Person sein, die den Vorgang angelegt hat. Notfallfreigaben sind erlaubt, sollten aber protokolliert und nachträglich geprüft werden.

Erinnerungen und Freigabe von unterwegs

Ein großer Teil der Wartezeit entsteht, weil Freigaben im Posteingang liegen bleiben. Automatische Erinnerungen und eine Eskalation bei offenen Aufgaben verkürzen diese Zeit spürbar. Wenn Freigaben auch per Mobile App möglich sind, muss niemand auf den nächsten Bürotag warten.

Wenn wirklich nur zwei Personen zur Verfügung stehen

Bei sehr kleinen Teams sind kompensierende Kontrollen sinnvoll: Die Geschäftsführung prüft monatlich eine Stichprobe von Zahlungen, die Steuerkanzlei sieht Auffälligkeiten in der Buchhaltung durch, und Stammdatenänderungen bleiben immer an eine zweite Bestätigung gebunden. Das ist weniger streng als eine durchgehende Doppelprüfung, aber deutlich besser als gar keine.
Beispiel: Freigabematrix für ein Unternehmen mit 60 Mitarbeitenden

Die folgende Matrix ist ein Beispiel und kein Standard. Passen Sie Grenzen und Rollen an Ihr Risiko und Ihre Organisation an.

Betrag (netto)BedingungFreigabe
bis 250 €Stammlieferant, Bestellung vorhanden, 3-Wege-Abgleich ohne Abweichungautomatisch
bis 2.500 €StandardfallKostenstellenverantwortliche
bis 10.000 €StandardfallKostenstellenverantwortliche und Finance-Leitung
über 10.000 €jeder Fallzusätzlich Geschäftsführung
jeder Betragneuer Lieferant oder geänderte BankverbindungFinance-Leitung plus Rückruf beim Lieferanten
jeder BetragAntragstellende Person ist zugleich zuständignächsthöhere Instanz

Vier-Augen-Prinzip automatisieren: Wie finway Ihr Team entlastet

Mit einer modernen Software für Ausgabenmanagement wie finway bilden Sie den Kreditorenprozess vom Bestellantrag bis zur Zahlung digital ab. Das Vier-Augen-Prinzip steckt dabei direkt im Workflow:

  • Keine Selbstfreigabe: In finway können Antragstellende ihre eigenen Anträge standardmäßig nicht freigeben. Weist ein Workflow jemandem den eigenen Antrag zu, geht er automatisch an die vorgesetzte Person oder die Ersatz-Genehmigerin. Ausnahmen, etwa für die Geschäftsführung, gelten nur, wenn Sie sie bewusst per Workflow einrichten.
  • Individuelle Freigabe-Workflows: In finway bauen Sie Ihre Rechnungsworkflows selbst. Sie legen beliebig viele Freigabestufen fest, pro Stufe bis zu drei Genehmigende mit UND- oder ODER-Regel. Auslöser sind Betrag, Kostenstelle, Kostenträger, Sachkonto, Lieferant oder antragstellende Person. Betragsstufen und Zuständigkeiten aus der Matrix oben bilden Sie so direkt ab.
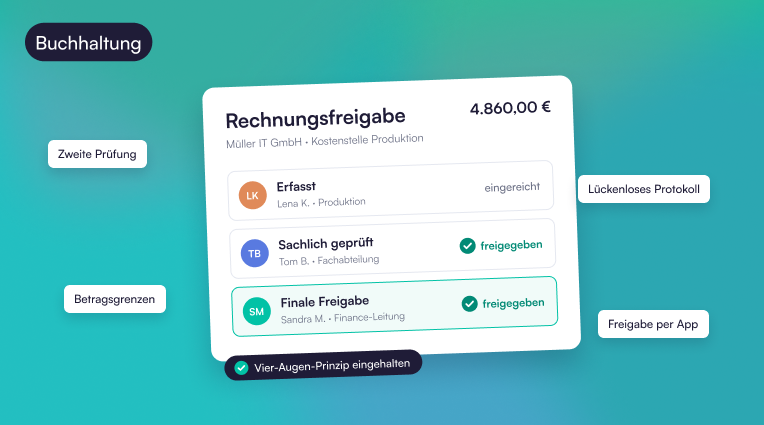
  • Mehrstufige Rechnungsfreigabe: Mit der Rechnungsfreigabe in finway prüft etwa die Fachabteilung die sachliche Richtigkeit, während Geschäftsführung oder Finance die finale Freigabe zur Zahlung erteilen. Kleine Beträge geben Sie per Auto-Approval automatisch frei.
  • Erinnerungen und Vertretungen: An offene Freigaben erinnern Sie per Klick oder durch automatisch eingestellte Erinnerungen in definierten Zeitintervallen. Bei Abwesenheit übernehmen hinterlegte Vertretungen automatisch. Freigeben geht ortsunabhängig im Web oder in der Mobile App.
  • Lückenloses Protokoll und klare Rechte: Jeder Prozessschritt vom ersten Bestellantrag bis zur Zahlung wird lückenlos und manipulationssicher dokumentiert. Granulare Rollen- und Rechtekonzepte regeln, wer was sehen und tun darf. Die Sicherheit von finway ist GoBD-zertifiziert nach IDW PS 880, gehostet wird in Deutschland (Server in Frankfurt).
  • Zahlung nur nach Freigabe: Freigegebene Rechnungen bezahlen Sie direkt aus finway entweder über die direkte Bankanbindung oder per SEPA-XML-Export. Auch Sammelüberweisungen und terminierte Überweisungen sind möglich.
  • Geprüfte Daten für die Steuerkanzlei: Über die DATEV-Schnittstelle gehen Rechnungs- und Lieferantendaten samt Kostenstellen und Sachkonten an DATEV. Zu DATEV Unternehmen online mit aktiviertem Auto-Export automatisch nach Ende des Zahlungsprozesses. Laut finway sinkt der Aufwand für das Steuerbüro um bis zu 40 %.
  • Budgets im Blick: Mit der Budgetkontrolle in Echtzeit sehen Sie geplante und tatsächliche Ausgaben je Kostenstelle. Bestellanträge fließen als prognostizierte Ausgaben ein, bevor sie überhaupt freigegeben sind.

Dass ein sauberer Freigabeprozess nicht langsamer sein muss, zeigt ein Beispiel aus der Praxis: Beim finway-Kunden IBV dauerte eine Rechnungsfreigabe früher rund eine Woche, heute ist sie innerhalb einer Stunde erledigt. Insgesamt werden Rechnungen mit finway bis zu 85 % schneller freigegeben.

Fazit: Kontrolle statt Flaschenhals

Das Vier-Augen-Prinzip schützt Ihr Unternehmen vor teuren Fehlern und vor Betrug, und es ist der einfachste Nachweis eines funktionierenden internen Kontrollsystems. Der Engpass ist dabei kein Naturgesetz, sondern meist die Folge eines Prozesses, der jede Rechnung gleich behandelt und Freigaben per E-Mail verschickt. Wer risikobasiert prüft, Routinefälle automatisiert und Selbstfreigaben technisch ausschließt, bekommt beides: mehr Kontrolle und schnellere Freigaben.

Bereit für Freigaben ohne Engpass?

Erfahren Sie, wie finway Ihre Kreditorenprozesse ganzheitlich automatisiert – inklusive Vier-Augen-Prinzip in jedem Freigabe-Workflow. finway passt besonders gut, wenn Sie mehr als 100 Eingangsrechnungen im Monat bearbeiten, mehrstufige Freigaben brauchen und mit DATEV arbeiten. Die Einführung dauert in der Regel 2 bis 6 Wochen.

Checkliste: Vier-Augen-Prinzip in der Buchhaltung einführen

  • Kritische Vorgänge auflisten: Bestellungen, Rechnungen, Stammdaten, Zahlungen, Karten und Spesen, manuelle Buchungen.
  • Rollen trennen: Für jeden Vorgang festlegen, wer anlegt und wer freigibt, und sicherstellen, dass es nie dieselbe Person ist.
  • Grenzen definieren: Betragsgrenzen und Risikokriterien festlegen, Auto-Approval für kleine Standardfälle zulassen.
  • Prüfauftrag beschreiben: Was prüft die Fachabteilung, was die Buchhaltung?
  • Vertretungen regeln: inklusive Notfallfreigaben.
  • Bankdaten absichern: Änderungen immer mit Rückruf und zweiter Bestätigung.
  • Protokollieren: Freigaben systemseitig dokumentieren und in der Verfahrensdokumentation beschreiben.
  • Auswerten: Einmal im Quartal Durchlaufzeiten, Ablehnungsquote und Ausnahmen prüfen.

Häufig gestellte Fragen (FAQ) zum Vier-Augen-Prinzip in der Buchhaltung

Was ist das Vier-Augen-Prinzip in der Buchhaltung einfach erklärt?

Wichtige finanzielle Vorgänge wie Rechnungen, Buchungen oder Überweisungen werden von mindestens zwei unabhängigen Personen geprüft und freigegeben. Wer den Vorgang anlegt, darf ihn nicht selbst freigeben.

Muss jede Buchung von zwei Personen geprüft werden?

Nein. Sinnvoll ist eine risikobasierte Auswahl: Hohe Beträge, neue Lieferanten, Bankdatenänderungen und Zahlungsläufe brauchen eine zweite Prüfung. Kleine Standardrechnungen können nach klaren Regeln automatisch freigegeben werden.

Reicht eine Freigabe per E-Mail?

Nur bedingt. Eine E-Mail lässt sich schwer der Rechnung zuordnen, und niemand stellt sicher, dass antragstellende und freigebende Person verschieden sind. Eine Freigabe im System mit Protokoll ist der sicherere Nachweis in der Betriebsprüfung.

Was tun, wenn das Finanzteam nur aus einer Person besteht?

Dann übernimmt die Fachabteilung oder die Geschäftsführung die zweite Prüfung, mindestens für Zahlungen und Stammdaten. Ergänzend helfen Stichproben durch die Geschäftsführung und die Durchsicht durch die Steuerkanzlei.

Ist das Vier-Augen-Prinzip gesetzlich vorgeschrieben?

Nein, für die meisten Unternehmen nicht wörtlich. Die GoBD verlangen aber ein internes Kontrollsystem mit Funktionstrennung, börsennotierte Gesellschaften brauchen nach § 91 Abs. 3 AktG ein wirksames internes Kontrollsystem, und für Banken gelten über das KWG strengere Regeln.

Können Mitarbeitende in finway ihre eigenen Anträge freigeben?

In finway können Antragstellende ihre eigenen Anträge standardmäßig nicht freigeben. Weist ein Workflow jemandem den eigenen Antrag zu, geht er automatisch an die vorgesetzte Person oder die Ersatz-Genehmigerin. Ausnahmen, etwa für die Geschäftsführung, gelten nur, wenn Sie sie bewusst per Workflow einrichten.

Kann ich finway vorab testen?

Ja. Sie können finway 14 Tage lang kostenlos und unverbindlich testen, die Testversion ist mit Demo-Daten bestückt. Alternativ zeigen wir Ihnen in einer Demo, wie Ihre Freigabematrix in finway aussieht.